台积电明年拟涨价3%-6%,重塑半导体产业链
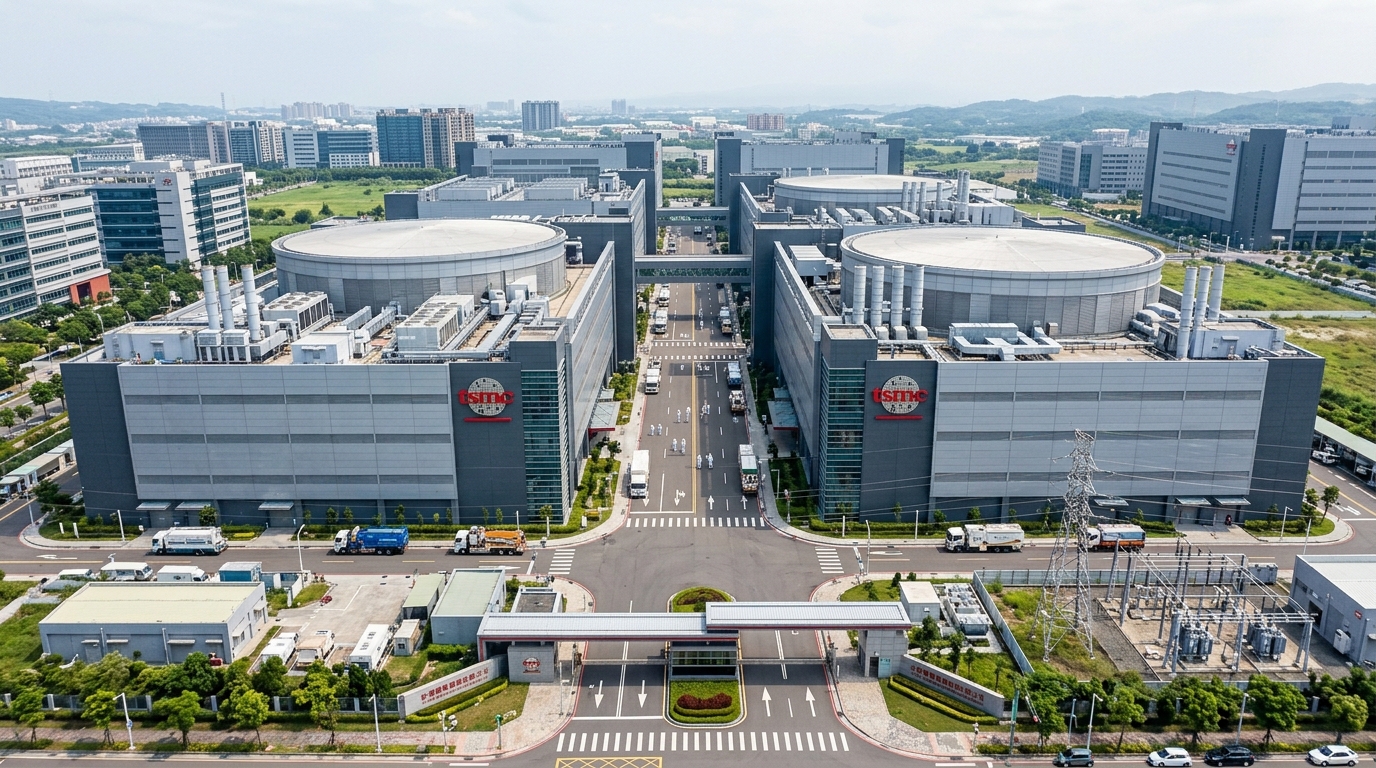
全球晶圆代工龙头台积电敲定明年调价计划,整体代工价格上调区间为3%至6%,采取分制程差异化调价模式。产能紧俏叠加运营成本攀升支撑本轮涨价落地,带动半导体上下游成本、利润及估值体系全面重构,行业结构性分化进一步加剧。
一、产能供需失衡,催生本轮调价周期
全球高端芯片需求持续保持高景气,尤其AI算力、高端服务器芯片订单持续放量,让台积电先进制程产能长期处于满载状态,客户长单锁量导致行业短期产能缺口难以弥补。与此同时,晶圆厂新建投产、精密设备采购、专业运维及能源成本持续走高,大幅抬升企业扩产与运营支出。在下游刚需充足、上游成本承压的双重背景下,台积电依托绝对的行业龙头地位与技术壁垒,拥有极强的定价主导权,为年度代工价格上调提供了坚实的基本面支撑。
二、实行差异化调价,贴合细分市场现状
本次涨价并未采取一刀切的统一调价方式,而是根据不同制程工艺的供需紧张程度、市场竞争格局制定差异化调价方案。技术壁垒高、产能极度稀缺的先进制程,将落实更高的涨价幅度,充分兑现产能稀缺溢价;竞争相对充分、产能供给相对宽松的成熟制程,涨价幅度相对温和。这种精细化的定价策略,既可以帮助企业对冲各环节的生产成本,提升整体盈利水平,也能兼顾不同细分市场的竞争态势,稳固自身全球代工市场的龙头份额。
三、成本沿产业链传导,利润格局重新分配
晶圆代工是半导体产业链的核心中游环节,价格变动会自上而下传导至芯片设计、终端制造等全链条。头部高端芯片设计企业依托独家产品优势和强势市场话语权,可将代工上涨的成本顺利转嫁至下游终端市场,盈利空间基本不受影响。而多数中小规模芯片设计企业,产品同质化严重、市场竞争激烈,缺乏成本转嫁能力,利润空间将被明显压缩。行业利润进一步向拥有核心技术和定价权的晶圆制造龙头集中,行业马太效应持续强化。
四、板块逻辑全面切换,结构性行情成为主流
本轮涨价落地后,半导体市场交易逻辑彻底迭代,行业普涨行情彻底结束,细分赛道的结构性分化成为市场主线。具备涨价利好加持的晶圆制造、半导体设备及材料等上游赛道,迎来估值与业绩的双重修复机会。而高度依赖外部代工、缺乏核心竞争力的中下游设计企业,将持续面临成本压力与估值压制。整个半导体行业的估值体系迎来重塑,资金进一步聚焦技术壁垒高、盈利确定性强的核心赛道。